ATTREZZATURE E INVESTIMENTI · SETTEMBRE 2026
Nuove attrezzature, ampliamento dei reparti, tecnologie interconnesse. Per officine e concessionarie auto e truck, il nuovo iperammortamento è un’opportunità da conoscere prima di programmare gli acquisti.
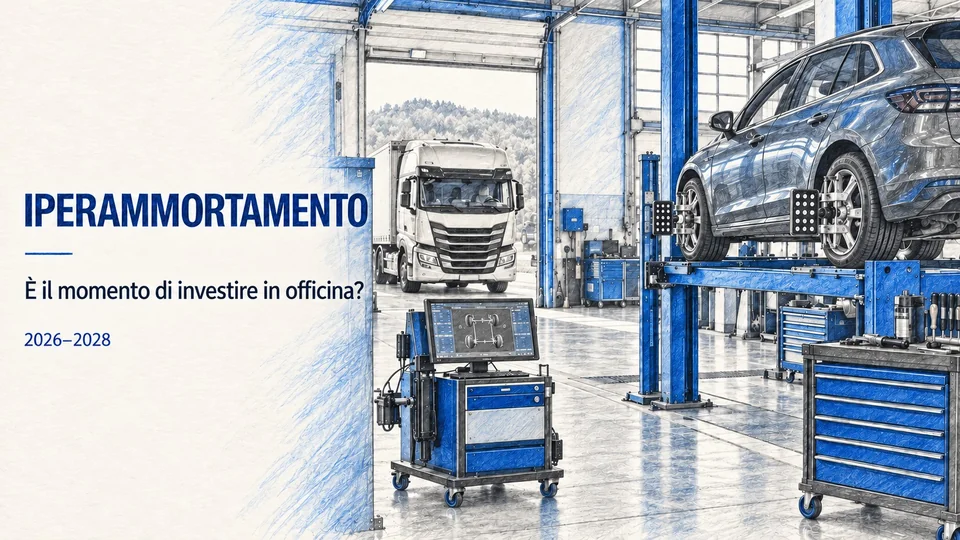
Chi gestisce un’officina lo sa: acquistare nuove attrezzature significa impegnare risorse oggi per lavorare meglio negli anni successivi. Un reparto da ampliare, una nuova postazione o una tecnologia che permette di eseguire lavorazioni prima affidate all’esterno sono scelte da valutare con attenzione, anche sotto il profilo economico.
Il Nuovo Piano Transizione 5.0 reintroduce l’iperammortamento per gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028. La misura può alleggerire il carico fiscale dell’impresa che acquista beni strumentali nuovi con i requisiti richiesti. E, quando le condizioni lo consentono, può essere affiancata da altre agevolazioni.
Cos’è l’iperammortamento, in parole semplici
Quando un’impresa acquista un’attrezzatura, normalmente ne deduce il costo attraverso le quote di ammortamento. Con l’iperammortamento, il costo riconosciuto per questa deduzione viene maggiorato ai soli fini fiscali: l’impresa può quindi dedurre una somma superiore a quella spesa e ridurre le imposte sui redditi nel tempo. Il meccanismo riguarda anche i canoni di leasing finanziario, secondo le regole previste.
Per la quota di investimenti fino a 2,5 milioni di euro, la maggiorazione è del 180%. Su un’attrezzatura agevolabile da 80.000 euro, senza altri contributi, significa poter aggiungere 144.000 euro di deduzioni al costo ordinario. Con IRES al 24% e piena fruizione delle deduzioni, il risparmio aggiuntivo è di 34.560 euro.
Il beneficio si realizza con le deduzioni fiscali negli anni: non è uno sconto in fattura né un credito d’imposta da compensare in F24. Per le quote superiori a 2,5 milioni sono previste maggiorazioni diverse.
Quali investimenti possono interessare l’officina
La misura riguarda beni strumentali nuovi compresi negli Allegati IV e V alla legge n. 199/2025, funzionali alla trasformazione tecnologica e digitale e interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura.
Per un’officina o il reparto assistenza di una concessionaria, il punto di partenza è il progetto tecnico: quali lavorazioni si vogliono introdurre, quali attrezzature servono e come verranno collegate ai sistemi aziendali. L’ammissibilità va verificata sul singolo modello e sulla configurazione effettiva; la sola presenza di una connessione Internet o della dicitura commerciale “4.0” non basta.
Come si abbina alla Nuova Sabatini
La Nuova Sabatini sostiene gli investimenti delle PMI attraverso un contributo collegato a un finanziamento o leasing. Se l’impresa e i beni rispettano le condizioni di entrambe le misure, l’abbinamento può aumentare il vantaggio complessivo. Il calcolo dell’iperammortamento deve però partire dal costo al netto del contributo, nel rispetto delle regole di cumulo.
Prendiamo un’officina che investe 80.000 euro e ipotizziamo, per semplicità, un contributo Sabatini arrotondato al 10%, pari a 8.000 euro. Il calcolo diventa:
| Voce | Calcolo | Importo |
|---|---|---|
| Investimento | 80.000 € | |
| Contributo Sabatini ipotizzato | 80.000 × 10% | 8.000 € |
| Base netta per l’iperammortamento | 80.000 − 8.000 | 72.000 € |
| Deduzione aggiuntiva | 72.000 × 180% | 129.600 € |
| Risparmio IRES aggiuntivo | 129.600 × 24% | 31.104 € |
| Somma nominale dei benefici | 8.000 + 31.104 | 39.104 € |
Con il solo iperammortamento il risparmio aggiuntivo sarebbe di 34.560 euro. Nelle ipotesi dell’esempio, la somma con Sabatini arriva a 39.104 euro, prima degli effetti fiscali del contributo e dei costi del finanziamento.
Il 10% è una semplificazione numerica, non un’aliquota fissa della Sabatini. Il contributo effettivo segue il calcolo previsto dalla misura. La domanda deve precedere l’avvio dell’investimento e il finanziamento deve essere rimborsato.
Un esempio per il reparto truck con la ZES Unica
Per le imprese nei territori ammessi, anche il credito ZES Unica può entrare nel piano di investimento. Consideriamo una piccola Srl di autoriparazione in Campania che amplia l’officina con un progetto ammissibile da 240.000 euro. Una quota di 120.000 euro riguarda attrezzature nuove interconnesse, ammissibili anche all’iperammortamento.
La distinzione è essenziale: il progetto ZES deve raggiungere almeno 200.000 euro. I 120.000 euro qui considerati sono parte di un investimento più ampio. Ipotizzando un credito del 60% integralmente riconosciuto su questa quota, si ottiene il seguente risultato.
| Voce | Calcolo | Importo |
|---|---|---|
| Quota di attrezzature considerata | 120.000 € | |
| Credito ZES ipotizzato | 120.000 × 60% | 72.000 € |
| Base netta per l’iperammortamento | 120.000 − 72.000 | 48.000 € |
| Deduzione aggiuntiva | 48.000 × 180% | 86.400 € |
| Risparmio IRES aggiuntivo | 86.400 × 24% | 20.736 € |
| Somma nominale dei benefici | 72.000 + 20.736 | 92.736 € |
La somma è pari al 77,28% della quota di 120.000 euro. Il risultato riguarda soltanto questa quota, non tutto il progetto. Il 60% dipende dai requisiti della piccola impresa e dalla localizzazione ipotizzata: non è una percentuale applicabile a ogni officina.
L’esempio presuppone piena ammissibilità, primo scaglione disponibile, IRES al 24%, integrale riconoscimento della ZES e piena fruizione delle deduzioni. Vanno rispettati i limiti di cumulo. Gli importi sono nominali, distribuiti nel tempo, ed escludono IVA recuperabile, ammortamento ordinario, oneri finanziari e spese di pratica. Non sono risparmi netti garantiti.
Prima di ordinare, definiamo il progetto
L’acquisto delle attrezzature e la preparazione della pratica devono essere coordinati. Per l’iperammortamento sono previste comunicazioni al GSE e documentazione tecnica e contabile. La scelta dei beni, l’interconnessione e il calendario degli adempimenti vanno quindi valutati prima di impegnarsi con gli ordini.
Per la ZES 2026, al 17 settembre la finestra ordinaria della comunicazione è già trascorsa. L’esempio riferito a quell’anno presuppone una domanda tempestiva. Chi sta programmando nuovi investimenti deve verificare con il proprio consulente le annualità successive, le finestre operative e le condizioni applicabili.
EFRA si occupa di attrezzature, impianti, progettazione e installazione per officine e centri revisione. Se stai pensando di rinnovare un reparto o ampliare la tua attività, possiamo partire dalle esigenze di lavoro e preparare una proposta tecnica da condividere con il tuo consulente per la valutazione delle agevolazioni.
Parliamo del tuo prossimo investimento.
Contatta EFRA: 0574 564917 · info@efracom.com
Aggiornamento al 17 settembre 2026. Simulazioni illustrative da verificare sul singolo progetto.
Riferimenti: MIMIT – Iperammortamento; MIMIT – Nuova Sabatini; Dipartimento per il Sud – ZES Unica; legge n. 199/2025, art. 1, commi 427–436.